

Skorlife: Cek Skor Kredit
oleh Skorlife
4,7
- Keamanan
- 100% Safe
- Kategori
- Keuangan
- Rating
- 4,7
- Harga
- Free
- Unduh
- 1.00M
Aplikasi ini aman, tepercaya, gratis untuk dipasang, dan menawarkan unduhan cepat tanpa risiko atau malware.
Tangkapan Layar
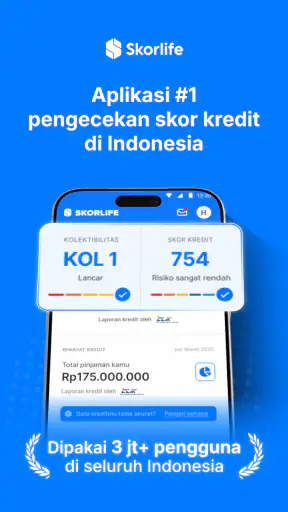
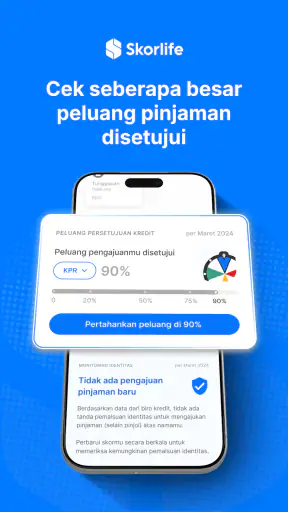
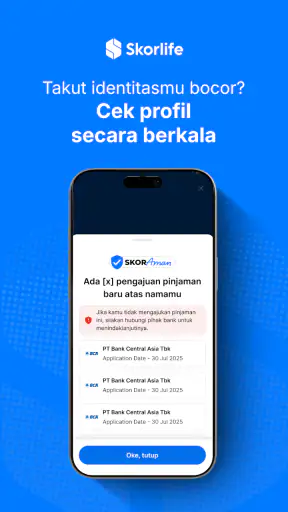
 Analisis oleh Getfullapps
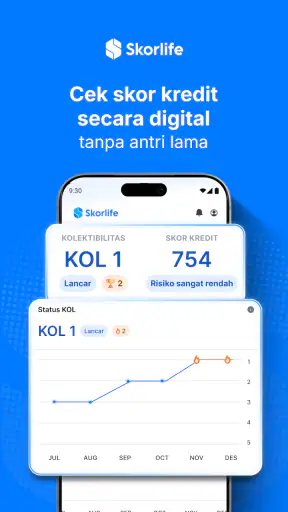
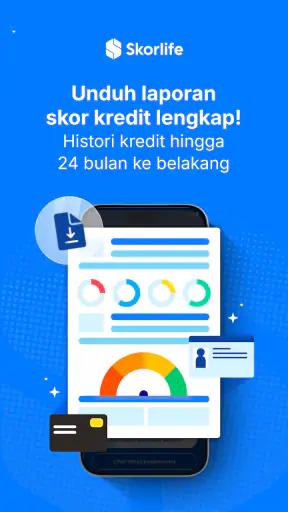
Saat saya ingin mengecek kondisi kredit tanpa langsung terikat pada satu penyedia pinjaman, Skorlife: Cek Skor Kredit terasa seperti titik awal yang praktis. Aplikasi keuangan ini berfokus pada laporan kredit dan sertifikat kredibilitas, jadi kegunaannya paling jelas ketika saya sedang menyiapkan keputusan finansial tertentu—bukan sekadar mencari angka untuk dipantau tanpa tujuan.
Mulai dari pertanyaan yang ingin dijawab
Alur yang paling masuk akal bagi saya dimulai dengan satu pertanyaan konkret: apakah ada hal dalam profil kredit yang perlu saya pahami sebelum mengajukan pembiayaan? Dengan tujuan itu, hasil pemeriksaan lebih mudah ditafsirkan. Saya bisa mencatat temuan, membandingkannya dengan catatan pembayaran sendiri, lalu menentukan apakah perlu mencari penjelasan lebih lanjut.
Kalau saya membuka aplikasi hanya karena penasaran, angka yang tampil bisa terasa lebih menentukan daripada semestinya. Skor yang terlihat baik tidak menjamin pengajuan akan diterima, dan hasil yang kurang memuaskan tidak berarti semua pilihan finansial tertutup. Saya memperlakukan laporan sebagai bahan evaluasi, bukan janji persetujuan dari lembaga mana pun.
Dalam rutinitas yang rapi, saya akan menghindari pemeriksaan berulang setiap kali merasa cemas. Lebih berguna menetapkan momen evaluasi yang masuk akal—misalnya sebelum mengajukan fasilitas atau setelah meninjau kewajiban—kemudian mencatat apa yang berubah dan langkah apa yang benar-benar perlu dilakukan. Kebiasaan ini mencegah saya bereaksi berlebihan terhadap satu hasil tanpa konteks.
Aplikasi ini dikembangkan oleh Skorlife dan tersedia gratis untuk pengguna Android dengan sistem operasi minimal 8.0. Di Play Store, aplikasi ini memiliki rata-rata 4,7 dari sekitar 69 ribu penilaian, dengan lebih dari satu juta pemasangan. Popularitas tersebut membuatnya tampak sudah dikenal banyak orang, tetapi saya tetap membaca persetujuan dan pilihan yang muncul sebelum menyerahkan informasi pribadi.
Menilai kepercayaan sebelum memeriksa skor
Karena berhubungan dengan informasi finansial, saya tidak memperlakukan aplikasi ini seperti aplikasi hiburan biasa. Hal pertama yang saya perhatikan adalah alasan setiap permintaan akses, layar persetujuan, serta pilihan yang tersedia sebelum melanjutkan. Untuk aplikasi pemeriksaan kredit, kebiasaan membaca dengan teliti jauh lebih penting daripada sekadar mengejar proses pendaftaran yang cepat.
Skorlife cocok bagi orang yang ingin memiliki gambaran lebih teratur tentang posisi kreditnya sendiri. Saya bisa membayangkan menggunakannya sebelum mengajukan pembiayaan, ketika ingin mengevaluasi kebiasaan pembayaran, atau saat merasa ada sesuatu yang perlu diperiksa dalam riwayat kredit. Nilai utamanya bukan membuat keputusan finansial untuk saya, melainkan memberi titik awal agar keputusan saya tidak sepenuhnya berdasarkan perkiraan.
Artikel Berikutnya untuk Dijelajahi

Hill Climb Racing: Menjaga Keseimbangan di Ambang Terbalik

X (Sebelumnya Twitter): Kabar Terbentuk Langsung di Linimasa

Amazon Shopping Paling Berguna Saat Anda Tahu yang Dicari

Di 8 Ball Pool, Komunitas Terbentuk dari Tantangan dan Persaingan

Uber Mengatur Cara Kota Bergerak

Facebook Makin Menyatu dengan Ponsel, tetapi Tetap Menuntut Perhatian
Di sisi lain, saya tidak akan menjadikan aplikasi ini sebagai satu-satunya dasar untuk mengambil pinjaman. Laporan kredit hanyalah salah satu bagian dari kondisi keuangan. Pendapatan, cicilan berjalan, dana darurat, biaya administrasi, bunga, dan kemampuan membayar tetap perlu dihitung secara terpisah. Aplikasi ini membantu memperjelas satu sisi masalah, bukan menggantikan perencanaan keuangan menyeluruh.
Usianya juga cukup ramah untuk penggunaan umum karena memiliki rating konten 3+. Namun, rating usia tidak berarti semua orang boleh mengabaikan kehati-hatian. Orang tua atau pengguna yang baru mengenal layanan finansial digital tetap sebaiknya mendampingi proses awal, khususnya ketika aplikasi meminta informasi pribadi atau menampilkan pilihan terkait sertifikat kredibilitas.
Alur pemeriksaan yang paling masuk akal
Saya akan memulai dengan tujuan yang spesifik, bukan membuka aplikasi hanya karena penasaran. Misalnya, saya ingin mengetahui apakah profil kredit saya sudah cukup rapi sebelum mengajukan fasilitas finansial. Dengan tujuan itu, saya bisa mencatat hasil pemeriksaan, membaca penjelasan yang tersedia, lalu membandingkannya dengan catatan pembayaran saya sendiri.
Langkah kecil ini penting karena skor mudah disalahartikan. Angka yang terlihat baik tidak otomatis menjamin pengajuan diterima, sementara hasil yang kurang memuaskan tidak selalu berarti semua pilihan finansial tertutup. Saya menggunakan hasilnya sebagai bahan evaluasi, bukan sebagai janji persetujuan dari lembaga mana pun.
Fitur sertifikat juga lebih berguna jika dipakai pada konteks yang tepat. Saya tidak akan membagikannya secara sembarangan hanya karena tampil rapi atau terlihat meyakinkan. Sebelum menunjukkan sertifikat kepada pihak lain, saya akan memastikan siapa penerimanya, mengapa mereka memerlukannya, dan apakah informasi yang tampak di dalamnya memang sesuai untuk dibagikan.
Inilah salah satu kebiasaan yang menurut saya tidak terlihat dari ringkasan toko aplikasi: sertifikat kredibilitas sebaiknya diperlakukan sebagai dokumen yang memiliki konteks, bukan sebagai lencana untuk disebarkan di mana saja. Jika seseorang meminta tangkapan layar melalui percakapan pribadi, saya akan memeriksa identitas dan tujuan permintaan tersebut terlebih dahulu.
Kontrol akun dan pilihan yang perlu diperhatikan
Dalam penggunaan aplikasi keuangan, kontrol pengguna tidak hanya berarti tombol masuk dan keluar. Saya juga memperhatikan apakah saya memahami data apa yang sedang diproses, untuk tujuan apa, dan pilihan apa yang bisa saya ambil sebelum menyetujui sesuatu. Jika sebuah layar terasa terburu-buru atau penjelasannya terlalu singkat, saya lebih memilih berhenti sejenak daripada menekan tombol berikutnya secara otomatis.
Saya menyarankan pengguna menyiapkan alamat surel atau nomor yang memang mereka kendalikan secara pribadi. Hindari memakai akun milik orang lain, perangkat bersama tanpa perlindungan, atau kredensial yang juga digunakan untuk layanan penting lain. Setelah selesai, biasakan keluar dari akun jika perangkat sering dipinjamkan, dan jangan menyimpan tangkapan layar laporan di galeri terbuka.
Perilaku seperti itu bukan berarti saya menganggap aplikasi ini tidak aman. Justru karena datanya sensitif, saya menerapkan standar yang sama seperti saat menggunakan layanan perbankan digital. Kepercayaan sebaiknya dibangun dari pilihan yang terlihat dan dipahami, bukan dari asumsi bahwa aplikasi dengan banyak pemasangan pasti cocok untuk semua orang.
Versi yang tercantum saat ini adalah 3.0.470. Saya akan memastikan aplikasi diperbarui melalui kanal resmi perangkat, sebab pembaruan biasanya menjadi bagian penting dari pemeliharaan aplikasi finansial. Saya juga tidak akan memasang berkas dari sumber tidak dikenal hanya untuk mendapatkan versi yang dianggap lebih baru atau fitur yang dijanjikan pihak lain.
Ketika data pribadi menjadi bagian paling sensitif
Momen paling sensitif terjadi saat proses pendaftaran, verifikasi identitas, pemeriksaan laporan, dan pembuatan atau pembagian sertifikat. Pada tahap tersebut, saya membaca setiap permintaan secara perlahan. Jika aplikasi meminta izin perangkat, saya ingin memahami apakah izin itu relevan dengan tindakan yang sedang saya lakukan. Saya tidak memberikan akses tambahan hanya karena tombol persetujuan terlihat sebagai jalan tercepat.
Saya juga menghindari melakukan pemeriksaan melalui Wi-Fi publik, terutama jika harus memasukkan informasi akun. Jaringan pribadi dengan kunci yang kuat memberi lingkungan yang lebih masuk akal untuk aktivitas finansial. Setelah selesai, saya menutup sesi dan menghapus file sementara atau gambar laporan yang tidak lagi diperlukan.
Hal lain yang sering dilupakan adalah notifikasi. Jika perangkat menampilkan pratinjau pesan di layar kunci, informasi terkait akun atau aktivitas finansial bisa terlihat oleh orang di sekitar. Saya akan menyesuaikan tampilan notifikasi pada perangkat, bukan hanya mengandalkan pengaturan di dalam aplikasi.
Untuk pengguna yang ingin mengajukan pinjaman bersama pasangan atau keluarga, saya menyarankan agar setiap orang menggunakan akun dan data miliknya sendiri. Jangan bertukar kata sandi atau meminta orang lain masuk menggunakan identitas kita. Cara tersebut mungkin terasa praktis, tetapi menyulitkan pelacakan dan mengurangi kendali pribadi ketika ada masalah.
Jika hasil pemeriksaan terasa tidak sesuai dengan catatan saya, saya tidak langsung menyimpulkan bahwa aplikasinya keliru atau bahwa lembaga finansial tertentu pasti melakukan kesalahan. Saya akan menyimpan catatan tanggal pemeriksaan, membaca rincian yang tersedia, lalu mencari jalur resmi untuk meminta klarifikasi. Menyimpan bukti secara aman membantu saya menjelaskan masalah tanpa menyebarkan laporan ke banyak orang.
Contoh penggunaan dalam kehidupan sehari-hari
Bayangkan saya berencana membeli kendaraan dalam beberapa bulan. Sebelum mengunjungi penyedia pembiayaan, saya memeriksa kondisi kredit melalui aplikasi ini, lalu menuliskan kewajiban bulanan yang sedang berjalan. Jika hasilnya mengingatkan saya bahwa beban pembayaran sudah tinggi, saya bisa menunda pengajuan, menyiapkan uang muka yang lebih besar, atau mencari pilihan yang lebih ringan. Di sini, manfaat aplikasinya muncul dari keputusan lanjutan yang saya ambil, bukan dari skor semata.
Saya juga dapat menggunakan pemeriksaan tersebut sebagai rutinitas evaluasi setelah melunasi kewajiban. Namun, saya tidak akan memeriksa berulang kali dalam keadaan cemas atau menganggap setiap perubahan kecil sebagai keadaan darurat. Lebih baik membuat jadwal pribadi yang masuk akal, mencatat apa yang berubah, dan menindaklanjuti hanya jika ada informasi yang benar-benar perlu diperiksa.
Untuk pekerja lepas atau pemilik usaha kecil, aplikasi ini bisa menjadi pengingat bahwa catatan pembayaran pribadi tetap penting ketika ingin mengakses layanan finansial. Meski begitu, aplikasi ini bukan pengganti pembukuan usaha. Saya tetap membutuhkan catatan arus kas, faktur, pajak, dan kewajiban bisnis secara terpisah.
Orang yang baru mulai membangun riwayat kredit mungkin juga terbantu karena dapat melihat prosesnya sebagai sesuatu yang perlu dipahami, bukan misteri. Tetapi saya akan menekankan satu batasan: tidak ada aplikasi yang bisa mengubah kebiasaan pembayaran secara instan. Hasil terbaik datang dari membayar tepat waktu, menjaga kewajiban tetap terukur, dan tidak mengambil fasilitas hanya demi mengejar angka.
Dibandingkan cara lain untuk memahami kredit
Alternatif paling sederhana adalah menghubungi lembaga finansial secara langsung atau menggunakan kanal resmi yang mereka sediakan. Cara itu lebih tepat ketika saya membutuhkan penjelasan tentang produk tertentu, biaya, syarat pengajuan, atau status permohonan. Skorlife lebih cocok sebagai alat pemeriksaan awal yang terpisah dari satu penyedia layanan.
Saya juga bisa menggunakan spreadsheet untuk mencatat cicilan dan tanggal pembayaran. Spreadsheet memberi kendali lebih besar atas anggaran pribadi, tetapi tidak menggantikan laporan kredit. Sebaliknya, aplikasi ini membantu melihat sisi kredibilitas, namun tidak dirancang untuk menggantikan pencatatan pengeluaran harian. Bagi saya, keduanya saling melengkapi: aplikasi untuk memahami laporan dan spreadsheet untuk memahami kemampuan membayar.
Jika tujuan saya hanya membuat anggaran, aplikasi pencatat keuangan mungkin lebih sesuai. Jika tujuan saya memeriksa status pengajuan tertentu, kanal resmi pemberi pinjaman biasanya lebih relevan. Skorlife berada di antara kebutuhan tersebut: fokusnya adalah gambaran kredit dan sertifikat kredibilitas, sehingga manfaatnya paling terasa ketika saya memang memiliki kebutuhan yang berkaitan dengan penilaian kredit.
Biaya awal untuk mengunduh dan menggunakan aplikasi ini adalah gratis, tetapi terdapat pembelian dalam aplikasi dengan rentang harga mulai dari beberapa ribu rupiah hingga sekitar seratus ribu rupiah per item. Karena itu, saya akan membaca layar pembayaran dengan teliti dan memastikan apakah sebuah tindakan benar-benar diperlukan. Saya tidak menganggap semua opsi berbayar wajib hanya karena muncul selama penggunaan.
Jika saya hanya ingin melihat gambaran dasar dan tidak membutuhkan layanan tambahan, saya akan mencoba memahami bagian gratis terlebih dahulu. Bagi pengguna yang sensitif terhadap pengeluaran kecil berulang, kebiasaan memeriksa harga sebelum menekan tombol konfirmasi sangat penting. Jangan memasukkan metode pembayaran atau menyetujui transaksi ketika tujuan pembelian belum jelas.
Siapa yang cocok, dan siapa yang sebaiknya melewatkannya
Aplikasi ini cocok bagi pengguna Indonesia yang ingin memeriksa laporan kredit secara lebih praktis, menyiapkan diri sebelum mengajukan fasilitas finansial, atau membutuhkan cara untuk menunjukkan kredibilitas melalui sertifikat. Saya juga melihat manfaatnya bagi orang yang ingin mengubah pemeriksaan kredit dari sesuatu yang hanya dilakukan saat ada masalah menjadi bagian dari evaluasi finansial yang lebih teratur.
Saya kurang merekomendasikannya bagi orang yang berharap aplikasi ini memberi persetujuan pinjaman, menjamin suku bunga tertentu, atau menyelesaikan masalah utang tanpa tindakan pribadi. Pengguna yang tidak nyaman memasukkan informasi finansial ke aplikasi pihak ketiga juga sebaiknya mempertimbangkan kanal resmi yang mereka percayai, lalu memutuskan dengan tenang setelah membaca pengaturan dan persetujuan yang tersedia.
Orang yang hanya membutuhkan pencatat pengeluaran harian juga mungkin tidak mendapatkan manfaat utama dari aplikasi ini. Demikian pula, jika kebutuhan saya adalah menyelesaikan sengketa dengan bank atau pemberi pinjaman, saya akan langsung mencari jalur pengaduan resmi. Pemeriksaan skor dapat membantu menyiapkan informasi, tetapi bukan selalu tempat terbaik untuk menyelesaikan perselisihan.
Kesimpulan saya setelah menimbang manfaat dan risikonya
Secara keseluruhan, saya menilai Skorlife sebagai aplikasi keuangan yang berguna ketika saya memiliki tujuan jelas untuk memahami kredit dan mengelola cara saya menunjukkan kredibilitas. Reputasinya di toko aplikasi cukup kuat, aplikasinya gratis untuk dipasang, dan fokusnya mudah dipahami. Saya menyukai pendekatan yang menjadikan laporan kredit lebih mudah didekati tanpa memaksa saya menganggap satu skor sebagai gambaran lengkap kondisi finansial.
Namun, saya akan menggunakannya dengan sikap hati-hati. Saya membaca persetujuan, mempertimbangkan setiap izin, menjaga keamanan akun, dan tidak membagikan sertifikat kepada pihak yang tidak jelas. Saya juga memeriksa biaya sebelum memakai opsi tambahan, karena gratis dipasang tidak berarti semua tindakan di dalam aplikasi bebas biaya.
Putusan saya: layak dicoba untuk pemeriksaan kredit yang terarah, tetapi bukan pengganti penilaian finansial yang menyeluruh. Jika saya memahami batasnya dan tetap memegang kendali atas data serta keputusan saya, aplikasi ini dapat menjadi alat praktis. Jika saya mencari jaminan pinjaman, konseling utang lengkap, atau pencatat anggaran harian, saya akan memilih layanan yang memang dirancang khusus untuk kebutuhan tersebut.
Kelebihan
- Membantu memantau perubahan skor kredit secara berkala.
- Menampilkan ringkasan kondisi kredit dengan tampilan yang mudah dipahami.
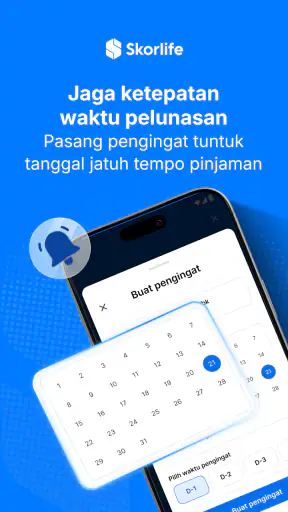
- Dapat menjadi pengingat untuk lebih disiplin membayar tagihan.
- Informasi kredit bisa diakses kapan saja melalui ponsel.
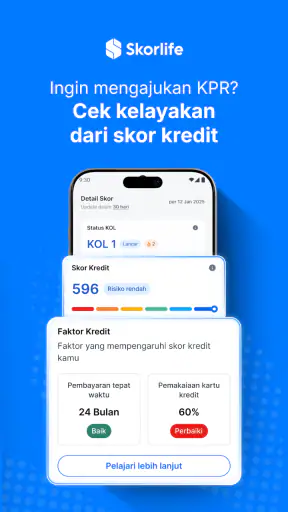
- Berguna untuk mempersiapkan pengajuan pinjaman di masa depan.
Kekurangan
- Beberapa fitur mungkin memerlukan verifikasi identitas yang cukup detail.
- Skor yang ditampilkan bisa berbeda dari penilaian tiap lembaga keuangan.
- Pengguna perlu memberikan akses data pribadi yang sensitif.
- Notifikasi dan pembaruan skor bergantung pada ketersediaan data.
- Fitur tambahan tertentu mungkin hanya tersedia melalui paket berbayar.
FAQ untuk Skorlife: Cek Skor Kredit
Apa itu Skorlife: Cek Skor Kredit dan bagaimana cara kerjanya?
Skorlife: Cek Skor Kredit adalah aplikasi yang membantu pengguna memahami kondisi kredit dan memantau skor kredit melalui ponsel. Setelah membuat akun dan melengkapi data yang diminta, pengguna dapat melihat informasi terkait profil kredit, mendapatkan ringkasan kondisi finansial, serta menerima wawasan yang dapat membantu memperbaiki kebiasaan keuangan. Hasil dan fitur yang tersedia dapat bergantung pada data serta layanan yang terhubung.
Apakah Skorlife: Cek Skor Kredit aman digunakan?
Keamanan menjadi hal penting karena aplikasi ini dapat meminta informasi pribadi dan finansial. Sebelum mendaftar, periksa izin aplikasi, kebijakan privasi, serta penjelasan mengenai cara data dikumpulkan, digunakan, dan disimpan. Gunakan hanya aplikasi resmi dari toko aplikasi, hindari membagikan kode OTP atau kata sandi, dan pastikan koneksi internet aman. Pengguna juga sebaiknya membaca syarat layanan sebelum memberikan persetujuan.
Apakah aplikasi ini benar-benar menampilkan skor kredit resmi?
Skor yang ditampilkan sebaiknya dipahami sebagai informasi atau estimasi berdasarkan sumber data dan metode penilaian yang digunakan oleh Skorlife, bukan selalu sebagai satu-satunya acuan resmi setiap bank atau lembaga keuangan. Setiap penyedia pinjaman dapat memiliki sistem penilaian dan kriteria persetujuan berbeda. Karena itu, gunakan informasi dari aplikasi sebagai panduan untuk memantau kesehatan kredit, bukan sebagai jaminan pengajuan akan disetujui.
Apakah Skorlife: Cek Skor Kredit gratis atau memerlukan biaya?
Beberapa fitur dasar mungkin dapat digunakan tanpa biaya, tetapi aplikasi dapat menyediakan layanan tambahan, paket berlangganan, atau fitur premium yang memiliki ketentuan pembayaran. Periksa halaman harga, detail paket, masa uji coba, dan aturan perpanjangan otomatis sebelum mengaktifkan layanan apa pun. Jika melakukan pembelian melalui Google Play atau App Store, pembatalan dan pengelolaan langganan biasanya perlu dilakukan melalui pengaturan toko aplikasi tersebut.
Data apa yang perlu disiapkan dan apakah aplikasi ini cocok untuk semua pengguna?
Untuk menggunakan layanan secara optimal, pengguna mungkin perlu menyiapkan nomor ponsel, alamat email, identitas, serta informasi finansial tertentu sesuai proses verifikasi. Pastikan data yang dimasukkan benar dan berasal dari sumber yang sah. Aplikasi ini cocok bagi orang yang ingin memahami serta memantau kondisi kredit, tetapi hasilnya mungkin terbatas jika riwayat kredit belum tersedia. Pengguna juga harus memenuhi batas usia dan ketentuan wilayah yang berlaku.

Skorlife: Cek Skor Kredit
Situs ini menyediakan informasi independen tentang aplikasi pihak ketiga dan tidak berafiliasi dengan, atau dimiliki, dikembangkan, maupun didistribusikan oleh, pemilik atau pengembang aplikasi apa pun yang ditampilkan di sini. Nama aplikasi, logo, dan merek dagang adalah milik masing-masing pemiliknya. Detail developer disediakan sebagai referensi; silakan hubungi developer secara langsung melalui wecare@skorlife.com, kunjungi https://skorlife.com, atau baca https://skorlife.com/privacy-policy/ mereka.










